和谐劳动、知由咨询、专业服务、全程护航!
在职场实务中,职工因交通事故被认定为工伤的情形较为普遍。此类工伤涉及工伤保险、商业保险、交通事故侵权赔偿三类性质迥异的法律关系,赔付主体、标准与边界各不相同。实践中,职工、企业及社保经办机构常因对三者的权责划分认知不清,引发理赔纠纷。结合现行法律法规与司法实践,现就工伤保险赔付与商业保险赔付的责任划分问题,系统梳理如下:
一、核心结论速览
1、交通事故工伤中,工伤保险与交通事故侵权赔偿并行适用,仅医疗费项目实行“填平原则”不重复赔付,其余工伤待遇与侵权赔偿可分别主张、互不冲突;
2、商业保险与工伤保险为相互独立的法律关系,二者互不影响、可同时获赔,商业保险的赔付规则严格依照保险合同约定执行,不与工伤保险待遇产生替代或冲突;
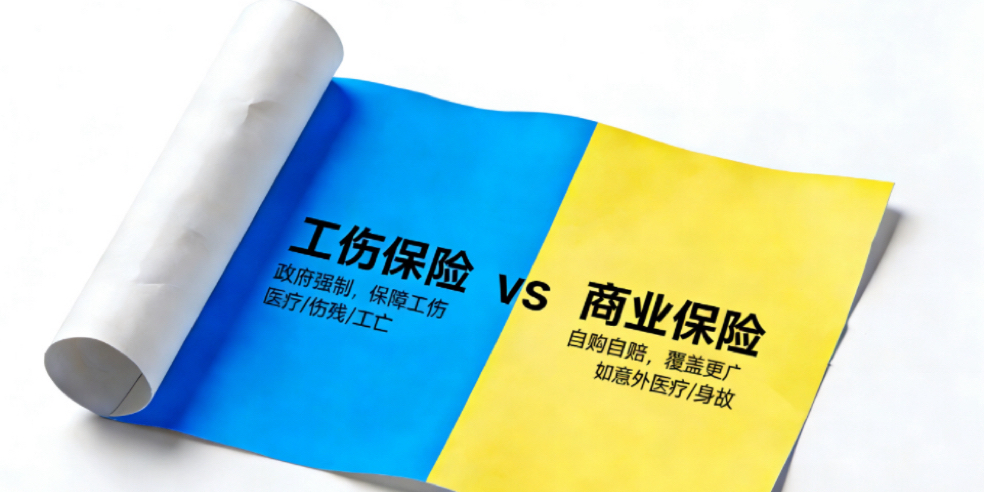
3、三者法律属性本质不同:工伤保险是国家法定强制保障制度,交通事故侵权赔偿是民事侵权责任范畴,商业保险是基于合同约定的商业保障行为,三者并行存在、互不替代。
二、法律依据与赔付责任划分
(一)工伤保险与交通事故侵权赔偿的责任划分
这是交通事故工伤理赔的核心争议点,法律明确确立“兼得+补差”的核心规则,其中仅医疗费适用“填平原则”。
1、 工伤认定的法定前提
依据《工伤保险条例》第十四条第(六)项规定,职工在上下班途中,受到非本人主要责任的交通事故(含城市轨道交通、客运轮渡、火车事故)伤害的,应当依法认定为工伤,这是主张工伤保险待遇的基础。
2、核心赔付规则
结合《最高人民法院关于审理工伤保险行政案件若干问题的规定》(法释〔2014〕9号)第八条、《社会保险法》第四十二条、《最高人民法院关于审理人身损害赔偿案件适用法律若干问题的解释》第十二条的规定,具体责任划分如下:
(1)兼得原则:职工因用人单位以外的第三人(事故肇事方)实施侵权行为导致工伤的,赔偿权利人既有权请求第三人承担民事侵权赔偿责任,也可依法主张工伤保险待遇,二者并行不悖。社保经办机构不得以职工已获得民事赔偿为由,拒付除医疗费外的其他工伤保险待遇;
(2)医疗费填平规则:若第三人已足额支付工伤医疗费用,工伤保险基金不再就该部分费用重复赔付;若第三人拒不支付工伤医疗费用或无法确定第三人,工伤保险基金可先行垫付,垫付后依法向第三人行使追偿权。
(二)商业保险与工伤保险的责任划分
商业保险(如企业团体意外险、个人商业意外险)与工伤保险是两类完全独立的保障体系,二者不存在冲突或替代关系。
1、法律关系定性
(1)依据《保险法》第二条规定,商业保险是投保人与保险人约定的商业保险权利义务关系,属于合同约定保障;
(2)工伤保险是国家强制建立的社会保障制度,属于法定保障。二者分属不同法律体系,商业保险不能替代工伤保险的法定责任。
2、赔付规则
(1)司法实践与法律原则均明确,商业保险赔付与工伤保险待遇相互独立、互不影响。职工获得商业保险赔付的,不影响其依法主张工伤保险待遇;
(2)反之,工伤保险待遇的享受也不受商业保险赔付情况的影响。商业保险的赔付范围、赔付比例、免赔事项、赔付限额等,均严格依照保险合同约定执行,与工伤保险待遇的法定赔付标准无关联。
三、赔付项目划分
(一)工伤保险待遇项目
1、医疗康复类:包括医疗费、住院伙食补助费、交通食宿费、康复治疗费、辅助器具费,其中医疗费实行填平原则,不重复赔付;
2、停工留薪类:核心为停工留薪期工资,按照职工原工资福利待遇标准,由用人单位按月支付;
3、伤残待遇类:涵盖一次性伤残补助金、伤残津贴(仅限1-4级伤残)、一次性工伤医疗补助金、一次性伤残就业补助金,该类项目与侵权赔偿中的残疾赔偿金可并行主张,互不冲突;
4、工亡待遇类:包含一次性工亡补助金、丧葬补助金、供养亲属抚恤金,其中丧葬补助金与交通事故侵权赔偿中的丧葬费不可重复主张,遵循填平原则。
(二)交通事故侵权赔偿项目
1、医疗费用类:包含医疗费、后续治疗费、营养费,与工伤保险中的医疗费项目不可重复赔付,已通过任一渠道获赔的,另一渠道不再重复支付;
2、误工护理类:涉及误工费、护理费、交通费、住宿费,其中误工费与工伤保险的停工留薪期工资可并行主张,二者分属不同法律关系的赔付,互不抵扣;
3、伤残赔偿类:包括残疾赔偿金、被扶养人生活费,可与工伤保险中的伤残待遇项目同时主张,均受法律支持;
4、精神损害类:核心为精神损害抚慰金,该项目属于工伤保险待遇中未涵盖的内容,职工可单独向交通事故侵权方主张;
5、死亡赔偿类:涵盖死亡赔偿金、丧葬费、被扶养人生活费,其中丧葬费与工伤保险的丧葬补助金不可重复赔付,需遵循填平原则。
(三)商业保险赔付项目
1、雇主责任险:赔付范围按保险合同约定执行,通常涵盖死亡/伤残赔偿金、医疗费、误工费等,赔付对象为用人单位,主要用于弥补其依法应承担的工伤保险相关支出;
2、个人意外险:依据保险合同约定确定赔付内容,常见项目包括意外身故/伤残赔偿金、意外医疗费用等,赔付对象为职工个人,与工伤保险待遇可同时获得,互不影响;
3、车辆商业险(如车上人员责任险):赔付规则严格遵循保险合同约定,与工伤保险待遇并行适用,职工获得工伤保险赔付后,仍可依据车辆商业险合同主张相应赔偿。
(四)核心规则
1、补偿型项目(如医疗费、丧葬费等):适用“填平原则”,即同一项目已通过工伤保险、交通事故侵权赔偿或商业保险获得足额赔偿的,其他赔付渠道不再重复支付,仅对未足额补偿部分可补充主张;
2、抚慰/赔偿型项目(如一次性伤残补助金、残疾赔偿金、精神损害抚慰金等):分属不同法律关系下的独立权益,职工可同时向不同责任主体主张,各项赔偿之间不相互抵扣,均应依法足额支付;
3、商业保险赔付:不受工伤保险待遇享受情况、交通事故侵权赔偿是否到位的影响,只要符合保险合同约定的赔付条件,保险人即应按照合同约定履行赔付义务,与其他赔偿渠道并行不悖。
四、典型案例
案例一:张某交通事故工伤双重赔偿案
张某在下班途中遭遇非本人主要责任的交通事故,经相关部门认定为工伤,且伤残等级评定为九级。事故发生后,张某已从交通事故肇事方处获得足额赔偿,包括医疗费、误工费、残疾赔偿金等共计42万元。此后,张某向原用人单位主张工伤保险待遇,却遭到单位拒绝,理由是张某已通过侵权赔偿获得相应补偿,不应重复享受工伤保险待遇。
为维护自身合法权益,张某向劳动争议仲裁委员会申请仲裁。仲裁委员会经审理后支持了张某的全部仲裁请求,裁决用人单位向张某支付一次性伤残补助金、一次性工伤医疗补助金、一次性伤残就业补助金,三项合计31.4万元。
本案的核心裁判要点的在于:工伤保险待遇与交通事故侵权赔偿分属不同法律关系,二者并行不悖,不存在相互替代的关系;张某已从肇事方获得医疗费赔偿,根据“填平原则”,工伤保险不再重复支付该项目;但一次性伤残补助金等工伤保险待遇项目,与侵权赔偿中的残疾赔偿金性质不同、法律依据各异,属于独立的权益主张,张某有权同时获得。
案例二:李某商业保险与工伤保险叠加赔付案
李某在工作期间因交通事故受伤,经认定构成工伤,伤残等级为十级。李某所在单位已依法为其缴纳工伤保险,同时为降低用工风险,额外投保了雇主责任险,并为李某配置了个人意外险。
事故处理过程中,各项赔付按规则有序推进:工伤保险基金依法向李某支付了医疗费(已扣除肇事方先行支付的部分)、一次性伤残补助金等法定工伤保险待遇;雇主责任险的承保保险公司按照保险合同约定,向用人单位赔付了伤残赔偿金、医疗费等相关费用,用于弥补单位依法应承担的用工责任支出;个人意外险的承保保险公司则直接向李某本人赔付意外伤残赔偿金6万元。
本案明确了以下裁判要点:商业保险与工伤保险分属不同保障体系,二者互不影响、可叠加赔付,不存在赔付冲突;雇主责任险的赔付对象为用人单位,核心作用是弥补企业的经济损失,而个人意外险的赔付对象为职工个人,旨在为职工提供额外商业保障,二者赔付主体与保障目的均不相同。
案例三:王某工亡双重赔偿案
王某在下班途中发生交通事故,经抢救无效死亡,相关部门依法认定该事故属于工亡。王某的近亲属先向交通事故肇事方主张民事侵权赔偿,获得死亡赔偿金、丧葬费等共计80万元。后续,王某的近亲属向用人单位及工伤保险基金主张工亡相关待遇,就赔付事宜未能达成一致,遂向人民法院提起诉讼。
人民法院经审理后作出判决:支持王某近亲属的工伤保险待遇请求,判令工伤保险基金向其支付一次性工亡补助金、供养亲属抚恤金;因丧葬费已由肇事方足额支付,根据“填平原则”,工伤保险基金不再重复支付该项目。
本案的裁判要点可总结为:一次性工亡补助金属于工伤保险法定待遇,与交通事故侵权赔偿中的死亡赔偿金性质不同、法律依据不同,二者可并行主张,近亲属有权同时获得;丧葬费属于补偿型项目,遵循“填平原则”,已通过侵权赔偿获得足额赔付的,工伤保险基金不再重复支付,避免权利人获得额外利益。
五、实操建议
为帮助职工顺利获赔、规避权益风险,结合理赔流程,提供以下实操指引,供相关方参考:
1、及时启动工伤认定:非本人主要责任交通事故发生后,及时申请工伤认定(单位30日内、个人1年内),这是享受工伤保险待遇的法定前提。
2、规范医疗费赔付流程:医疗费按“先侵权、后社保、不重复”原则处理:优先由肇事方及保险公司支付;无法支付的,由工伤保险基金垫付后向第三人追偿。职工需留存票据、诊断证明等凭证。
3、高效办理商业保险理赔:商业保险及时报案(雇主责任险由企业报,个人意外险由本人报),按合同提交事故证明、伤残报告等材料,理赔独立于工伤、侵权赔偿,可同步办理。
4、选择精准维权途径
工伤保险待遇争议:先申请劳动仲裁,不服可诉讼;
侵权赔偿争议:向事故发生地或被告住所地法院提起民事诉讼;
商业险理赔争议:先协商,不成可投诉或诉讼。
总结
交通事故工伤赔付核心:分属不同法律关系,独立并行赔付。工伤保险与侵权赔偿并行,仅医疗费、丧葬费等补偿型项目不重复赔付,权益型项目可同时主张;商业保险与工伤保险独立,可叠加获赔,三者共同构成“法定保障+商业补充+侵权赔偿”的多层保障,全方位护佑职工权益。
